Domain wirtschaftsprüfungsgesellschaft.de kaufen?
Wir ziehen mit dem Projekt
wirtschaftsprüfungsgesellschaft.de um.
Sind Sie am Kauf der Domain
wirtschaftsprüfungsgesellschaft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirtschaftsprüfungsgesellschaft.de kaufen?
Wie beeinflusst die baurechtliche Prüfung die Planung und Umsetzung von Bauprojekten in städtischen und ländlichen Gebieten?
Die baurechtliche Prüfung beeinflusst die Planung und Umsetzung von Bauprojekten, indem sie sicherstellt, dass die Bauvorhaben den geltenden Vorschriften und Standards entsprechen. In städtischen Gebieten müssen Bauprojekte oft strengere Vorschriften bezüglich der Bebauungsdichte, der Infrastruktur und des Umweltschutzes einhalten, was die Planung und Umsetzung komplexer machen kann. In ländlichen Gebieten hingegen können baurechtliche Prüfungen dazu beitragen, die Landschaft und die natürliche Umgebung zu schützen, indem sie sicherstellen, dass Bauprojekte in Einklang mit der Umgebung stehen. Die baurechtliche Prüfung kann auch die Zeit und die Kosten für die Planung und Umsetzung von Bauproj **
Was ist der Unterschied zwischen Prüfung ablegen und Prüfung bestehen?
"Prüfung ablegen" bedeutet, dass man an einer Prüfung teilnimmt und diese absolviert. Es sagt jedoch nichts darüber aus, ob man die Prüfung erfolgreich besteht. "Prüfung bestehen" bedeutet, dass man die Prüfung erfolgreich absolviert hat und die erforderlichen Leistungen erbracht hat, um das Prüfungsergebnis zu bestehen. **
Ähnliche Suchbegriffe für Chancen-Umsetzung-und-Prüfung
Top-Angebote
Produkte zum Begriff Chancen-Umsetzung-und-Prüfung:
-
Prüfung des Lageberichtes unter besonderer Berücksichtigung der Chancen- und Risikoberichterstattung, Taschenbuch von Michael Schütz, GRIN,Prüfung Des Lageberichtes Unter Besonderer Berücksichtigung Der Chancen- Und Risikoberichterstattung, Taschenbuch Von Michael Schütz, Grin, 978-3-638-87916-3, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Corporate Social Responsibility. Die Umsetzung des CSR Richtlinie Umsetzungsgesetzes im Hinblick auf die Berichterstattung und Prüfung derCorporate Social Responsibility. Die Umsetzung Des Csr Richtlinie Umsetzungsgesetzes Im Hinblick Auf Die Berichterstattung Und Prüfung Der Nichtfinanziellen Erklärung, Taschenbuch Von Edison Shala, Grin, 978-3-668-77992-1, Seitenanzahl: 5629,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
'Führung von unten' und seine Einflussfaktoren, Umsetzung, Praxisrelevanz, Chancen und Risiken. Mitarbeiterführung und Personalentwicklung,'führung Von Unten' Und Seine Einflussfaktoren, Umsetzung, Praxisrelevanz, Chancen Und Risiken. Mitarbeiterführung Und Personalentwicklung, Taschenbuch Von Rebekka Pantazis, Grin, 978-3-668-60576-3, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum Prüfung?
Prüfungen dienen dazu, das Wissen und die Fähigkeiten einer Person in einem bestimmten Bereich zu überprüfen und zu bewerten. Sie ermöglichen es, den Lernfortschritt zu messen und den Erfolg einer Ausbildung oder eines Studiums zu dokumentieren. Prüfungen sind auch ein wichtiges Instrument, um die Qualität von Bildungseinrichtungen und -programmen zu gewährleisten. **
-
Welche Aufgaben und Verantwortlichkeiten hat eine Wirtschaftsprüfungsgesellschaft bei der Prüfung von Finanzberichten und Geschäftsaktivitäten von Unternehmen?
Eine Wirtschaftsprüfungsgesellschaft prüft die Finanzberichte und Geschäftsaktivitäten von Unternehmen, um die Richtigkeit und Vollständigkeit der Informationen sicherzustellen. Sie überprüfen die Einhaltung von gesetzlichen Vorschriften und Standards sowie die Wirksamkeit der internen Kontrollen. Darüber hinaus unterstützen sie Unternehmen bei der Identifizierung von Risiken und der Verbesserung ihrer Geschäftsprozesse. **
-
Reicht die TÜV-Prüfung zur Prüfung des Motors aus?
Nein, die TÜV-Prüfung bezieht sich hauptsächlich auf die Sicherheit und Umweltverträglichkeit eines Fahrzeugs. Sie beinhaltet keine detaillierte Überprüfung des Motors. Für eine umfassende Prüfung des Motors sollten zusätzliche Inspektionen und Wartungsarbeiten durchgeführt werden. **
-
Wie sagt man richtig "Prüfung zur" oder "Prüfung über"?
Beide Ausdrücke sind grundsätzlich korrekt und können je nach Kontext verwendet werden. "Prüfung zur" wird oft verwendet, um den Zweck oder das Ziel der Prüfung zu betonen, z.B. "Prüfung zur Erlangung des Führerscheins". "Prüfung über" wird eher verwendet, um den Inhalt oder den Gegenstand der Prüfung zu beschreiben, z.B. "Prüfung über das Thema Mathematik". Letztendlich hängt die Wahl des Ausdrucks von der spezifischen Situation ab. **

Steht auf dem Gesellenbrief die Note der schriftlichen Prüfung und mündlichen Prüfung?
Nein, auf dem Gesellenbrief steht in der Regel keine Note für die schriftliche und mündliche Prüfung. Der Gesellenbrief dient lediglich als Nachweis für den erfolgreichen Abschluss der Ausbildung. Die Noten werden in einem gesonderten Prüfungszeugnis dokumentiert. **
Was ist der Unterschied zwischen "eine Prüfung ablegen" und "eine Prüfung bestehen"?
"Eine Prüfung ablegen" bedeutet, dass man an einer Prüfung teilnimmt und diese absolviert. Es sagt jedoch nichts darüber aus, ob man die Prüfung erfolgreich besteht oder nicht. "Eine Prüfung bestehen" bedeutet hingegen, dass man die Prüfung erfolgreich absolviert hat und die erforderliche Mindestpunktzahl oder Leistung erreicht hat, um als bestanden zu gelten. **
Top-Angebote
Produkte zum Begriff Chancen-Umsetzung-und-Prüfung:
-
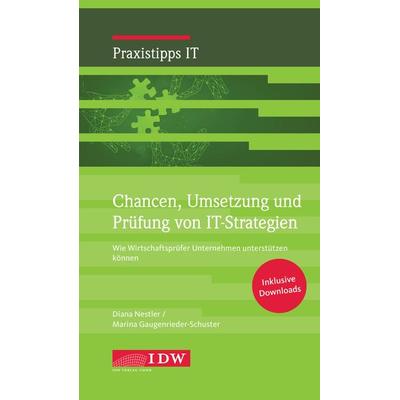
Chancen, Umsetzung und Prüfung von IT-Strategien, Fachbücher von Diana Nestler, Marina Gaugenrieder-SchusterChancen, Umsetzung und Prüfung von IT-Strategien Die Festlegung einer IT-Strategie ist essenziell für ein modernes Unternehmen. Sie dient der Steuerung und der Überwachung der Zielerreichung. In der Praxis werden die Möglichkeiten einer durchdachten IT-Strategie noch nicht vollständig ausgeschöpft, nicht zuletzt aufgrund einer grossen Unsicherheit bei der Planung und Implementierung. Für Wirtschaftsprüfer und IT-Berater ist es jedoch unerlässlich, die Bedeutung und die Risiken zu kennen, Mindestinhalte zu identifizieren und zu prüfen, ob eine IT-Strategie geeignet ist, die jeweiligen Unternehmensziele zu unterstützen. In diesem Leitfaden wird vermittelt, welches Potenzial in einer optimierten IT-Strategie steckt und wie man die Herausforderungen bei Erstellung, Umsetzung und Prüfung meistert.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chancen, Umsetzung und Prüfung von IT-Strategien, Taschenbuch von Diana Nestler,Marina Gaugenrieder-Schuster, IDW Verlag GmbH, 978-3-8021-2759-5Chancen, Umsetzung Und Prüfung Von It-strategien, Taschenbuch Von Diana Nestler,marina Gaugenrieder-schuster, Idw Verlag Gmbh, 978-3-8021-2759-5, Seitenanzahl: 13054,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prüfung des Lageberichtes unter besonderer Berücksichtigung der Chancen- und Risikoberichterstattung, Taschenbuch von Michael Schütz, GRIN,Prüfung Des Lageberichtes Unter Besonderer Berücksichtigung Der Chancen- Und Risikoberichterstattung, Taschenbuch Von Michael Schütz, Grin, 978-3-638-87916-3, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die baurechtliche Prüfung die Planung und Umsetzung von Bauprojekten in städtischen und ländlichen Gebieten?
Die baurechtliche Prüfung beeinflusst die Planung und Umsetzung von Bauprojekten, indem sie sicherstellt, dass die Bauvorhaben den geltenden Vorschriften und Standards entsprechen. In städtischen Gebieten müssen Bauprojekte oft strengere Vorschriften bezüglich der Bebauungsdichte, der Infrastruktur und des Umweltschutzes einhalten, was die Planung und Umsetzung komplexer machen kann. In ländlichen Gebieten hingegen können baurechtliche Prüfungen dazu beitragen, die Landschaft und die natürliche Umgebung zu schützen, indem sie sicherstellen, dass Bauprojekte in Einklang mit der Umgebung stehen. Die baurechtliche Prüfung kann auch die Zeit und die Kosten für die Planung und Umsetzung von Bauproj **
-
Was ist der Unterschied zwischen Prüfung ablegen und Prüfung bestehen?
"Prüfung ablegen" bedeutet, dass man an einer Prüfung teilnimmt und diese absolviert. Es sagt jedoch nichts darüber aus, ob man die Prüfung erfolgreich besteht. "Prüfung bestehen" bedeutet, dass man die Prüfung erfolgreich absolviert hat und die erforderlichen Leistungen erbracht hat, um das Prüfungsergebnis zu bestehen. **
-
Warum Prüfung?
Prüfungen dienen dazu, das Wissen und die Fähigkeiten einer Person in einem bestimmten Bereich zu überprüfen und zu bewerten. Sie ermöglichen es, den Lernfortschritt zu messen und den Erfolg einer Ausbildung oder eines Studiums zu dokumentieren. Prüfungen sind auch ein wichtiges Instrument, um die Qualität von Bildungseinrichtungen und -programmen zu gewährleisten. **
-
Welche Aufgaben und Verantwortlichkeiten hat eine Wirtschaftsprüfungsgesellschaft bei der Prüfung von Finanzberichten und Geschäftsaktivitäten von Unternehmen?
Eine Wirtschaftsprüfungsgesellschaft prüft die Finanzberichte und Geschäftsaktivitäten von Unternehmen, um die Richtigkeit und Vollständigkeit der Informationen sicherzustellen. Sie überprüfen die Einhaltung von gesetzlichen Vorschriften und Standards sowie die Wirksamkeit der internen Kontrollen. Darüber hinaus unterstützen sie Unternehmen bei der Identifizierung von Risiken und der Verbesserung ihrer Geschäftsprozesse. **
Ähnliche Suchbegriffe für Chancen-Umsetzung-und-Prüfung
-
Corporate Social Responsibility. Die Umsetzung des CSR Richtlinie Umsetzungsgesetzes im Hinblick auf die Berichterstattung und Prüfung derCorporate Social Responsibility. Die Umsetzung Des Csr Richtlinie Umsetzungsgesetzes Im Hinblick Auf Die Berichterstattung Und Prüfung Der Nichtfinanziellen Erklärung, Taschenbuch Von Edison Shala, Grin, 978-3-668-77992-1, Seitenanzahl: 5629,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
'Führung von unten' und seine Einflussfaktoren, Umsetzung, Praxisrelevanz, Chancen und Risiken. Mitarbeiterführung und Personalentwicklung,'führung Von Unten' Und Seine Einflussfaktoren, Umsetzung, Praxisrelevanz, Chancen Und Risiken. Mitarbeiterführung Und Personalentwicklung, Taschenbuch Von Rebekka Pantazis, Grin, 978-3-668-60576-3, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die DDR im Geschichtsunterricht. Chancen und didaktische Umsetzung, Schulbücher von Christian TörekiDas Schulbuch 'Die DDR im Geschichtsunterricht. Chancen und didaktische Umsetzung' bietet eine fundierte Auseinandersetzung mit der Darstellung der DDR im Kontext des Geschichtsunterrichts. Basierend auf einer Masterarbeit aus dem Jahr 2010, die an der Freien Universität Berlin im Fachbereich Didaktik - Geschichte verfasst wurde, liefert das Werk eine detaillierte Analyse der Quellenlage und der methodischen Ansätze zur Untersuchung der Vorstellungen von Jugendlichen über die DDR. Es werden sowohl qualitative als auch quantitative Studienergebnisse präsentiert, die Einblicke in die Reaktionen von Presse und Politik geben. Das Buch beleuchtet den Prozess des historischen Lernens und die Reflexionen zur deutsch-deutschen Geschichte nach 1945. Zudem werden unterschiedliche Erklärungsansätze zur Nachkriegsgeschichte kritisch hinterfragt und die theoretischen Grundlagen einer integrierten deutsch-deutschen Geschichtsschreibung dargestellt. Die didaktische Umsetzung wird durch die Darstellung von Leitlinien und Konzepten unterstützt, die eine asymmetrisch verflochtene Parallelgeschichte ermöglichen. Dieses Schulbuch richtet sich an Lehrkräfte und Studierende, die an einer vertieften Auseinandersetzung mit der Thematik interessiert sind, und bietet eine fundierte Basis für den Unterricht und die wissenschaftliche Diskussion.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prüfung WISO Prüfungswissen Wiso Wirtschafts- und Sozialkunde Zahnmedizinischer Fachangestellte /r Lernkarten Prüfungsvorbereitung Wiso Prüfung,Prüfung Wiso Prüfungswissen Wiso Wirtschafts- Und Sozialkunde Zahnmedizinischer Fachangestellte /r Lernkarten Prüfungsvorbereitung Wiso Prüfung, Nonbook Von Daniel Becker, Princoso, 978-3-96159-101-5, Seitenanzahl: 56023,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reicht die TÜV-Prüfung zur Prüfung des Motors aus?
Nein, die TÜV-Prüfung bezieht sich hauptsächlich auf die Sicherheit und Umweltverträglichkeit eines Fahrzeugs. Sie beinhaltet keine detaillierte Überprüfung des Motors. Für eine umfassende Prüfung des Motors sollten zusätzliche Inspektionen und Wartungsarbeiten durchgeführt werden. **
-
Wie sagt man richtig "Prüfung zur" oder "Prüfung über"?
Beide Ausdrücke sind grundsätzlich korrekt und können je nach Kontext verwendet werden. "Prüfung zur" wird oft verwendet, um den Zweck oder das Ziel der Prüfung zu betonen, z.B. "Prüfung zur Erlangung des Führerscheins". "Prüfung über" wird eher verwendet, um den Inhalt oder den Gegenstand der Prüfung zu beschreiben, z.B. "Prüfung über das Thema Mathematik". Letztendlich hängt die Wahl des Ausdrucks von der spezifischen Situation ab. **
-
Steht auf dem Gesellenbrief die Note der schriftlichen Prüfung und mündlichen Prüfung?
Nein, auf dem Gesellenbrief steht in der Regel keine Note für die schriftliche und mündliche Prüfung. Der Gesellenbrief dient lediglich als Nachweis für den erfolgreichen Abschluss der Ausbildung. Die Noten werden in einem gesonderten Prüfungszeugnis dokumentiert. **
-
Was ist der Unterschied zwischen "eine Prüfung ablegen" und "eine Prüfung bestehen"?
"Eine Prüfung ablegen" bedeutet, dass man an einer Prüfung teilnimmt und diese absolviert. Es sagt jedoch nichts darüber aus, ob man die Prüfung erfolgreich besteht oder nicht. "Eine Prüfung bestehen" bedeutet hingegen, dass man die Prüfung erfolgreich absolviert hat und die erforderliche Mindestpunktzahl oder Leistung erreicht hat, um als bestanden zu gelten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.